Bảo hiểm tự nguyện đang trở thành một giải pháp đáng cân nhắc đối với nhiều người lao động. Không chỉ là phương án bảo vệ tài chính khi gặp rủi ro, bảo hiểm tự nguyện còn mang lại sự an tâm và ổn định cho tương lai. Nhưng bảo hiểm tự nguyện thực sự là gì, có lợi ích ra sao, và ai nên tham gia?
Bảo hiểm tự nguyện cho người lao động là gì?
Bảo hiểm tự nguyện là loại bảo hiểm mà người lao động có thể tự do lựa chọn tham gia, không bắt buộc như bảo hiểm xã hội bắt buộc. Người tham gia có thể đóng phí theo khả năng tài chính và nhu cầu bảo vệ của mình.
Hiện nay, hai hình thức bảo hiểm tự nguyện phổ biến nhất là:
- Bảo hiểm xã hội tự nguyện: Đảm bảo quyền lợi về hưu trí và tử tuất cho người lao động không thuộc diện tham gia bảo hiểm xã hội bắt buộc.
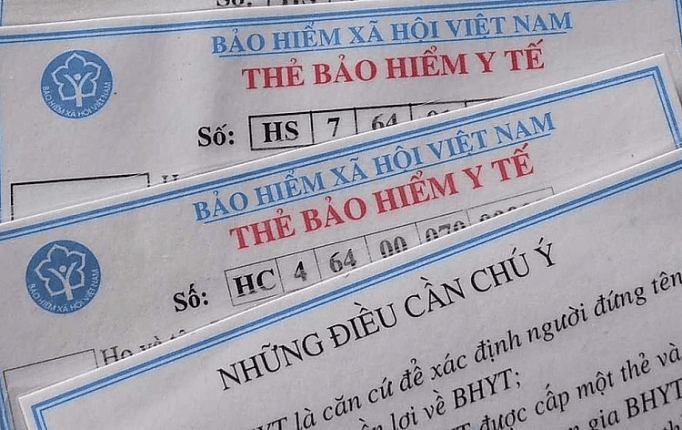
- Bảo hiểm y tế tự nguyện: Hỗ trợ chi phí khám chữa bệnh khi người tham gia gặp vấn đề về sức khỏe.
Ngoài ra, còn có nhiều loại bảo hiểm tự nguyện khác như bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm tai nạn… giúp người lao động có nhiều lựa chọn phù hợp.
Lợi ích của bảo hiểm tự nguyện
Ổn định tài chính khi về già
Bảo hiểm xã hội tự nguyện cho người lao động có lương hưu khi đủ điều kiện, giúp họ có thu nhập ổn định sau khi không còn khả năng lao động. Đây là nguồn tài chính quan trọng, giúp giảm bớt gánh nặng kinh tế cho bản thân và gia đình.
Hỗ trợ chi phí khám chữa bệnh
Với bảo hiểm y tế tự nguyện, người tham gia sẽ được chi trả một phần hoặc toàn bộ chi phí khám chữa bệnh tại các cơ sở y tế theo quy định. Điều này giúp giảm bớt áp lực tài chính khi không may mắc bệnh hoặc gặp tai nạn.
Chủ động lựa chọn phương án tham gia
Không giống như bảo hiểm bắt buộc, bảo hiểm tự nguyện cho phép người lao động linh hoạt hơn trong việc chọn mức đóng, thời gian đóng và quyền lợi nhận được. Điều này giúp họ dễ dàng điều chỉnh kế hoạch tài chính cá nhân.
Giảm áp lực cho gia đình
Một khi đã tham gia bảo hiểm tự nguyện, người lao động có thể giảm bớt gánh nặng tài chính lên vai người thân khi gặp rủi ro như tai nạn lao động, bệnh tật hay tuổi già.
Ai nên tham gia bảo hiểm tự nguyện?
Lao động tự do
Những người làm nghề tự do, không ký hợp đồng lao động với doanh nghiệp, như tiểu thương, thợ thủ công, tài xế công nghệ… nên cân nhắc tham gia bảo hiểm xã hội tự nguyện để có lương hưu sau này.
Người lao động không thuộc diện bảo hiểm xã hội bắt buộc
Một số công việc ngắn hạn hoặc theo dự án không thuộc diện đóng bảo hiểm xã hội bắt buộc. Trong trường hợp này, bảo hiểm tự nguyện là một lựa chọn hợp lý để đảm bảo quyền lợi về lâu dài.
Người đã rời khỏi hệ thống bảo hiểm xã hội bắt buộc
Nếu bạn từng tham gia bảo hiểm xã hội bắt buộc nhưng vì lý do nào đó phải nghỉ việc hoặc chuyển hướng sang lao động tự do, bạn có thể tiếp tục đóng bảo hiểm xã hội tự nguyện để không bị gián đoạn quyền lợi.
Cách tham gia bảo hiểm tự nguyện
Đăng ký ở đâu
Người lao động có thể đăng ký tham gia bảo hiểm xã hội tự nguyện hoặc bảo hiểm y tế tự nguyện tại:
- Cơ quan bảo hiểm xã hội địa phương
- Đại lý thu bảo hiểm như bưu điện hoặc UBND xã/phường
- Các tổ chức, doanh nghiệp có liên kết với cơ quan bảo hiểm xã hội
Mức đóng và phương thức đóng
Người tham gia có thể chọn mức đóng linh hoạt tùy vào khả năng tài chính, với mức thấp nhất bằng 22% mức chuẩn hộ nghèo khu vực nông thôn. Các phương thức đóng gồm:
- Đóng hàng tháng
- Đóng theo quý
- Đóng theo năm hoặc nhiều năm một lần
Điều kiện và quyền lợi hưởng
- Đối với bảo hiểm xã hội tự nguyện, người tham gia cần đóng đủ tối thiểu 20 năm để được hưởng lương hưu.
- Đối với bảo hiểm y tế tự nguyện, sau khi đăng ký và đóng phí, người tham gia sẽ được cấp thẻ bảo hiểm y tế và có thể sử dụng để khám chữa bệnh theo quyền lợi quy định.
Lời khuyên khi tham gia bảo hiểm tự nguyện
- Tìm hiểu kỹ thông tin: Trước khi tham gia, hãy đọc kỹ các quy định về quyền lợi và mức đóng để chọn gói bảo hiểm phù hợp.
- Lựa chọn mức đóng hợp lý: Hãy chọn mức đóng phù hợp với khả năng tài chính của mình để đảm bảo đóng đều đặn và duy trì quyền lợi.
- Không nên trì hoãn: Càng tham gia sớm, bạn càng có nhiều lợi ích, đặc biệt là với bảo hiểm xã hội tự nguyện.
- Thường xuyên cập nhật thông tin: Chính sách bảo hiểm có thể thay đổi, vì vậy hãy theo dõi thông tin từ cơ quan bảo hiểm xã hội để có quyết định kịp thời.
Bảo hiểm tự nguyện cho người lao động là một giải pháp thiết thực giúp người lao động chủ động bảo vệ bản thân và gia đình trước những rủi ro trong cuộc sống. Dù bạn là lao động tự do hay người đã rời khỏi hệ thống bảo hiểm bắt buộc, việc tham gia bảo hiểm tự nguyện sẽ giúp bạn có một tương lai an toàn và vững chắc hơn. Hãy cân nhắc ngay hôm nay để có những quyết định đúng đắn cho tương lai!
Bảng so sánh các chương trình bảo hiểm sức khỏe tiêu biểu 2026
| Chương trình bảo hiểm | Độ tuổi tham gia | Phí khởi điểm / năm | Hạn mức chi trả tối đa |
|---|---|---|---|
| Bảo Việt An Gia | 15 ngày tuổi – 65 tuổi | Từ 1.196.000đ / năm | Đến 454 triệu đồng/năm (240+ viện bảo lãnh) |
| VBI Care (VietinBank) | 60 ngày tuổi – 65 tuổi | Từ 543.000đ / năm | Đến 2 tỷ đồng/năm (trẻ mua độc lập từ 60 ngày) |
| PVI Care Toàn Diện | 1 tuổi – 65 tuổi | Từ 1.412.000đ / năm | Đến 580 triệu đồng/năm |
| MIC Care Quân Đội | 15 ngày tuổi – 65 tuổi | Từ 760.000đ / năm | Đến 1 tỷ đồng/năm |
Câu hỏi thường gặp về Bảo hiểm tự nguyện cho người lao động
1. Những lưu ý quan trọng nhất về bảo hiểm tự nguyện cho người lao động mà người tham gia cần nắm rõ là gì?
Người tham gia cần kiểm tra kỹ phạm vi bảo hiểm, thời gian chờ đối với bệnh thông thường (30 ngày) và bệnh đặc biệt/có sẵn (365 ngày), đồng thời kê khai trung thực tình trạng sức khỏe ban đầu trên giấy yêu cầu bảo hiểm để đảm bảo 100% quyền lợi chi trả khi phát sinh viện phí.
2. Làm thế nào để được tư vấn so sánh quyền lợi và biểu phí giữa các hãng bảo hiểm?
Bạn có thể tra cứu trực tiếp tại chuyên trang So sánh của Bảo Hiểm Trần Hoàng hoặc liên hệ chuyên viên qua Zalo 0978.217.412 để nhận bảng phân tích quyền lợi, mức phí chi tiết theo đúng độ tuổi và nhu cầu của gia đình.
Tham khảo gói sản phẩm & Bảng so sánh liên quan
- Chuyên trang giải pháp: Bảo Hiểm Sức Khoẻ chính hãng
- Sản phẩm tiêu biểu: Bảo Hiểm Sức Khoẻ Care Plus PJICO (Từ 3.500.000đ/năm)
- Tham khảo thêm: Bảo Hiểm Ung Thư Vú Pink Care VBI (Từ 42.000đ/năm)
- Phân tích đối kháng: So Sánh Bảo Hiểm Sức Khoẻ PVI Care Và MIC Care Quân Đội Chi Tiết 2026
- So sánh chuyên sâu: So Sánh Bảo Hiểm Sức Khoẻ BIC Tâm An Và Bảo Việt Tâm Bình: Gói Nào Tiết Kiệm Hơn?